En estos casos, además de verificar si los recursos se administraron conforme a las normas aplicables, es necesario preguntarse si la inversión cumplió su finalidad, si produjo beneficios comprobables y si existen condiciones para que esos beneficios perduren. La legalidad es indispensable, pero no garantiza por sí sola la efectividad de una decisión pública. Del mismo modo, ejecutar el presupuesto no equivale necesariamente a generar valor para la sociedad. A mi juicio, esta distinción representa una oportunidad para fortalecer el control fiscal territorial y acercarlo aún más a los resultados que esperan los ciudadanos.
En Colombia contamos con bases constitucionales y legales para avanzar en esa dirección. El artículo 267 de la Constitución Política, modificado por el Acto Legislativo 04 de 2019, incorpora referentes como la eficiencia, la economía, la equidad, el desarrollo sostenible y la valoración de los costos ambientales en el ejercicio del control fiscal. Por su parte, el Decreto Ley 403 de 2020 desarrolla disposiciones orientadas al fortalecimiento de esta función. Estos referentes permiten reconocer que la vigilancia fiscal debe considerar las consecuencias de la gestión pública sobre los recursos y el ambiente, siempre dentro de las competencias y los procedimientos establecidos por la ley.
La dimensión preventiva y concomitante del control fiscal, cuando corresponda conforme al marco jurídico vigente, también puede contribuir a identificar situaciones de riesgo de manera oportuna. Esto no significa reemplazar a los administradores públicos ni intervenir en las decisiones que les competen. Se trata de contar con información suficiente y técnicamente sustentada para advertir riesgos, promover una gestión responsable y facilitar que las autoridades adopten las medidas que correspondan dentro de sus atribuciones.
En el ámbito internacional, las orientaciones de la Organización Internacional de las Entidades Fiscalizadoras Superiores ofrecen referentes útiles para fortalecer las auditorías ambientales y evaluar la economía, la eficiencia y la efectividad de las actuaciones públicas. El desafío está en llevar esos principios a la práctica: convertirlos en preguntas de auditoría pertinentes, indicadores confiables y análisis que ayuden a comprender no solo cómo se ejecutó una inversión, sino también cuáles fueron sus consecuencias económicas, sociales y ambientales.
Para ello, considero útil analizar la inversión pública como un proceso que comienza con la asignación de los recursos y debe culminar en beneficios concretos para la sociedad. Entre ambos extremos se encuentran las decisiones de inversión, los bienes y servicios entregados, los resultados alcanzados y los impactos que pueden producirse en el territorio. El valor público surge cuando esa secuencia se traduce en una respuesta efectiva a las necesidades colectivas, mientras que la sostenibilidad permite establecer si los beneficios pueden conservarse sin comprometer la capacidad financiera, institucional y ambiental que los hace posibles.
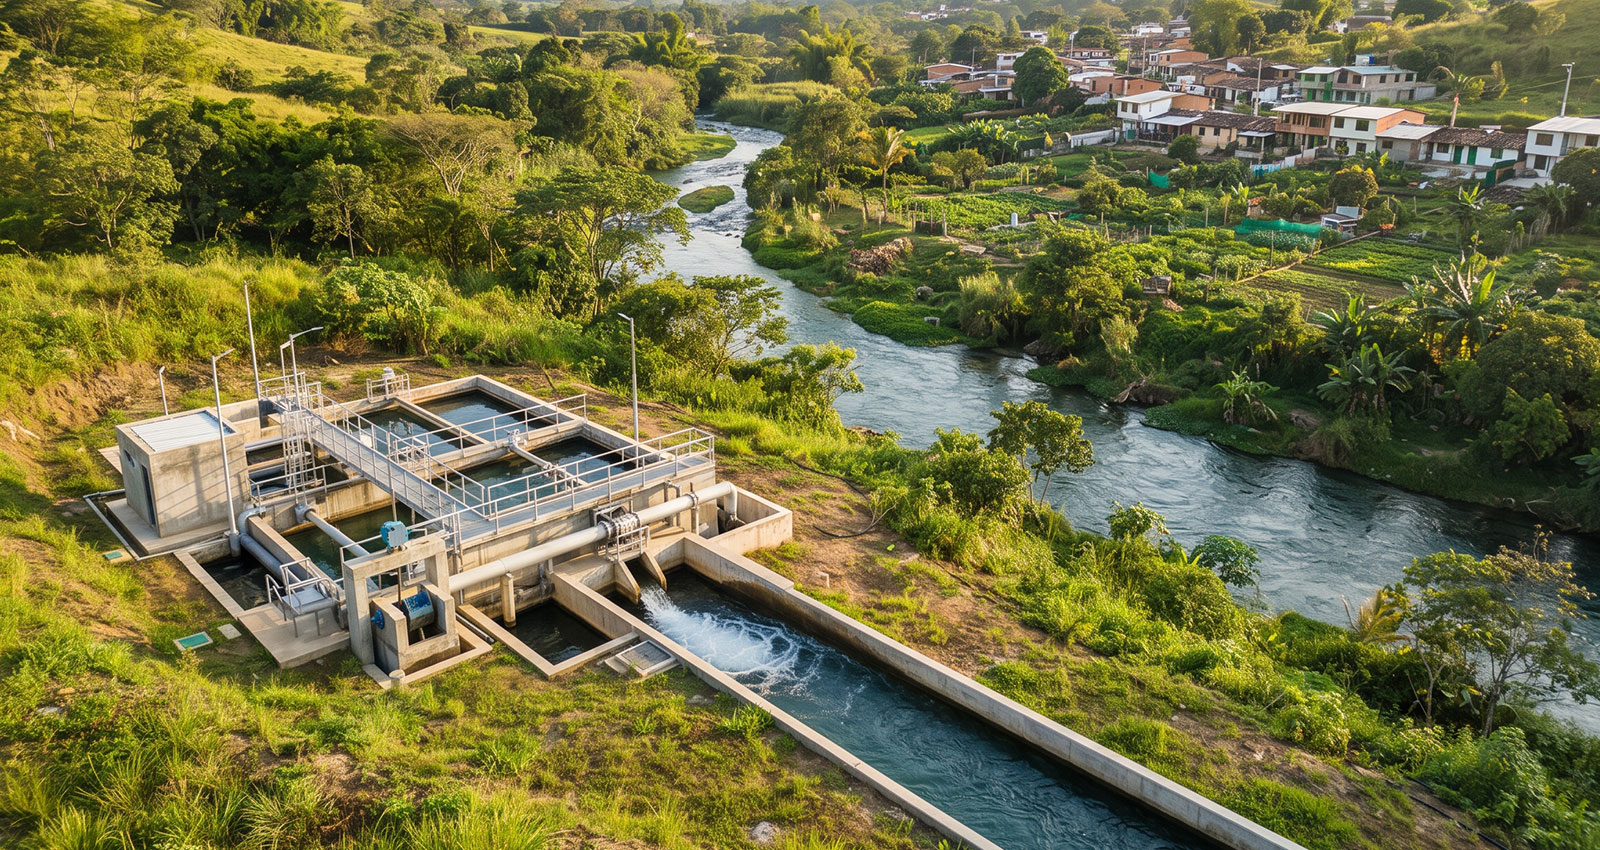
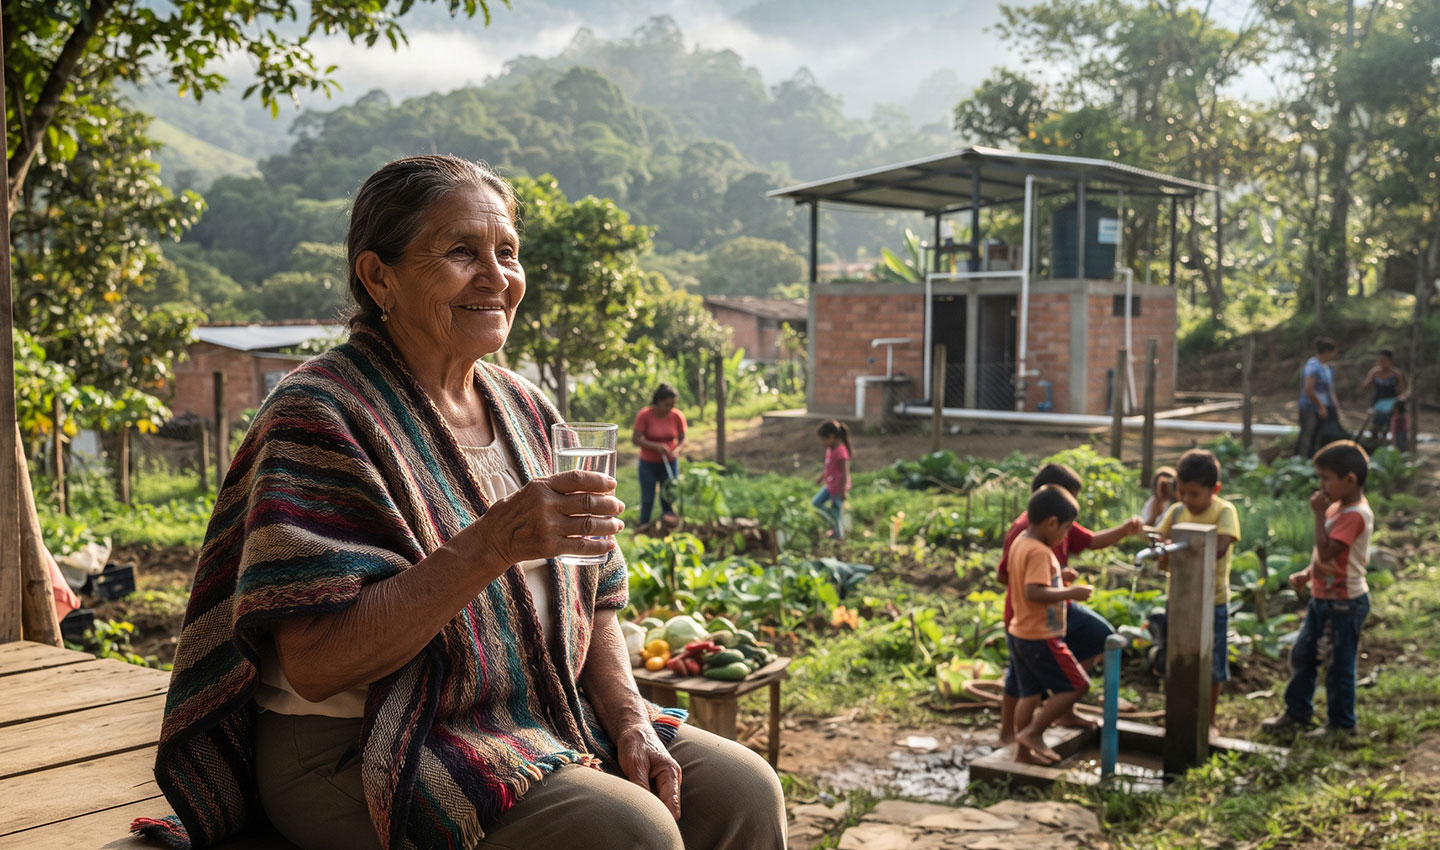
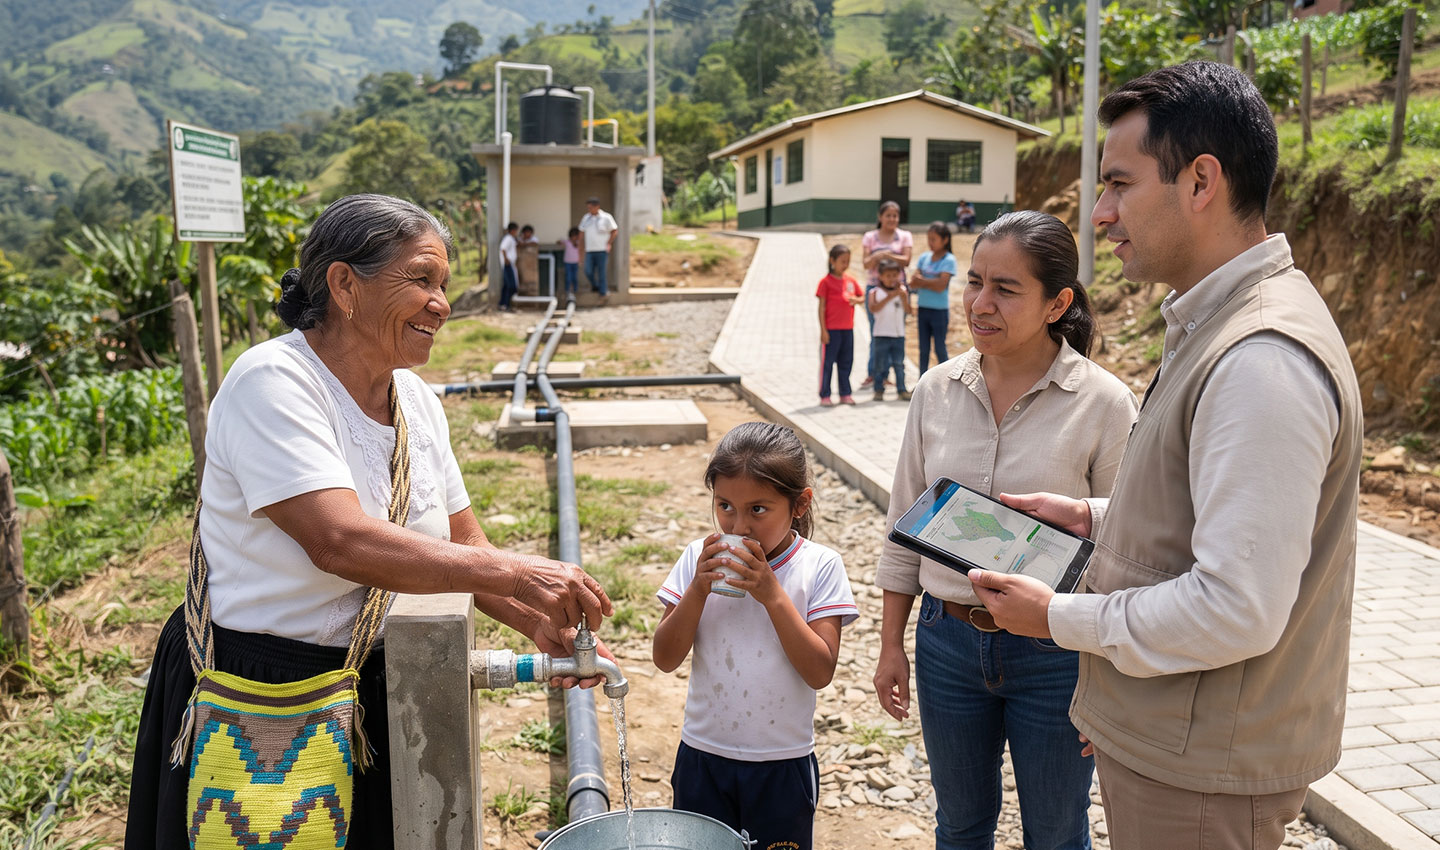
Esta manera de entender la inversión ayuda a distinguir entre hacer una obra y resolver un problema. Construir una planta de tratamiento es un resultado físico que puede verificarse; mejorar la calidad del agua gracias a su funcionamiento es un beneficio ambiental que debe medirse. Ampliar una red de acueducto representa una intervención de infraestructura; garantizar que las familias reciban agua de calidad, con continuidad y en condiciones adecuadas, es un propósito mucho más amplio. De igual manera, la recuperación de un ecosistema no debería evaluarse únicamente por las actividades realizadas o los recursos ejecutados, sino también por los cambios que puedan comprobarse en sus condiciones ambientales.
Esto no significa desconocer la complejidad de medir los resultados de una política pública. Los impactos pueden tardar años en manifestarse y, en muchos casos, dependen de factores que van más allá de una sola inversión. Precisamente por eso, las evaluaciones deben apoyarse en información verificable, indicadores adecuados y seguimiento durante periodos razonables. La finalidad no es atribuir todos los cambios a un proyecto, sino comprender con mayor rigor su contribución y las condiciones que favorecen o limitan el cumplimiento de sus objetivos.
Mi experiencia en la Corporación Autónoma Regional para la Defensa de la Meseta de Bucaramanga, en el sector de los servicios públicos domiciliarios y en organismos de control fiscal me ha permitido observar cómo se relacionan las decisiones jurídicas, la gestión institucional, la protección ambiental y el manejo de los recursos públicos. Desde el ámbito ambiental, la prevención de afectaciones, el cumplimiento de las obligaciones aplicables y la conservación de los recursos naturales son aspectos determinantes para orientar las intervenciones en el territorio. Su importancia no se limita al cumplimiento de un procedimiento: también está en evitar daños que puedan afectar a las comunidades y comprometer la viabilidad de los proyectos.
Cuando una inversión no considera adecuadamente las condiciones ambientales del lugar donde se desarrolla, las consecuencias pueden ir mucho más allá de su presupuesto inicial. Los daños a los recursos naturales, las medidas correctivas, los costos de recuperación y las controversias que puedan surgir pueden generar nuevas obligaciones para las instituciones y reducir los beneficios esperados. Por eso, la gestión ambiental debe considerarse desde la planeación del proyecto y mantenerse durante las etapas de ejecución y operación, de acuerdo con sus características y con las obligaciones que le sean aplicables. Prevenir suele ser una decisión más responsable que intentar corregir, años después, consecuencias que pudieron identificarse oportunamente.
Esta relación se aprecia con especial claridad en los servicios públicos de acueducto, alcantarillado y aseo. Mi experiencia vinculada a EMPAS S. A. E. S. P. y Triple A de Barranquilla S. A. E. S. P. me ha permitido reconocer que la infraestructura es un medio para prestar un servicio, no un fin en sí mismo. Una red de alcantarillado tiene sentido cuando funciona adecuadamente y contribuye al saneamiento; una planta de tratamiento cumple su propósito cuando opera de manera efectiva y aporta a la reducción de la contaminación; y un sistema de acueducto genera valor cuando permite que las personas accedan al agua en condiciones apropiadas de calidad y continuidad.
Por esa razón, las inversiones en estos sectores deben evaluarse teniendo en cuenta no solo su construcción y costo, sino también su funcionamiento, mantenimiento, cobertura efectiva y desempeño ambiental. Es igualmente importante examinar si existen recursos, capacidades técnicas y condiciones institucionales para sostener los servicios. Una infraestructura que no puede mantenerse o que funciona por debajo de lo esperado puede terminar convirtiéndose en una carga para la entidad y en una fuente de insatisfacción para la comunidad. La sostenibilidad, en consecuencia, no debería tratarse como un asunto secundario, sino como parte de la calidad misma de la inversión.
Mi paso por la Contraloría General de Santander, como Subcontralora para el Control Fiscal y Auditora Fiscal, así como mi posterior experiencia en cargos de dirección pública, ha reforzado mi convicción de que la auditoría puede aportar mucho más que la identificación de incumplimientos. Además de detectar desviaciones y evaluar riesgos, puede generar información valiosa para comprender por qué algunas inversiones no alcanzan sus objetivos y qué aspectos de la gestión podrían mejorarse. Esta capacidad de aprendizaje es especialmente importante en el ámbito territorial, donde los recursos son limitados y las necesidades de la población suelen ser numerosas y urgentes.
Una posibilidad para avanzar consiste en incorporar variables ambientales y territoriales en la selección de los proyectos que requieren una revisión más detallada. La presencia de ecosistemas estratégicos, la vulnerabilidad de las fuentes hídricas, la exposición a eventos climáticos, los antecedentes de incumplimiento y la magnitud de los recursos comprometidos pueden ayudar a identificar riesgos relevantes. Estas variables deberían analizarse junto con los riesgos financieros y contractuales, mediante criterios transparentes y técnicamente justificados. Su propósito sería orientar mejor las labores de vigilancia, no presumir irregularidades ni reemplazar la verificación que cada caso exige.
También sería conveniente desarrollar matrices de evaluación que permitan examinar el valor público ambiental de las inversiones. Estas podrían considerar, según la naturaleza del proyecto, su sostenibilidad financiera y operativa, los resultados ambientales, la capacidad de adaptación frente a riesgos climáticos, la distribución de los beneficios entre la población y los costos que podrían presentarse en el futuro. Para que sean útiles, cada dimensión tendría que relacionarse con indicadores claros, fuentes de información verificables y criterios de evaluación apropiados. No todos los proyectos deben medirse de la misma manera: una obra de saneamiento, una intervención de restauración ecológica y un proyecto energético tienen objetivos y riesgos diferentes, por lo que requieren análisis acordes con sus características.
En el componente financiero, conviene revisar si los costos de operación y mantenimiento fueron estimados de manera realista y si la entidad cuenta con las condiciones necesarias para sostener el proyecto. En el componente ambiental, es importante evaluar los cambios en la calidad del agua, la reducción de las cargas contaminantes y la recuperación de las áreas intervenidas, siempre que existan datos de referencia y métodos adecuados de medición.
Sin embargo, considero que esta evaluación debe ir más allá de los aspectos financieros y ambientales e incorporar una visión de seguridad humana integral, entendida como la capacidad de las inversiones públicas para contribuir a que las personas vivan en condiciones dignas, seguras y con oportunidades reales de desarrollo. Esto implica examinar su aporte a la seguridad económica y productiva de las comunidades, a la seguridad sanitaria, a la seguridad alimentaria, a la protección individual y colectiva y a la seguridad ambiental.
También supone establecer si los beneficios de la inversión contribuyen al goce efectivo de los derechos y llegan, de manera equitativa, a quienes más los necesitan. En este contexto, resulta fundamental promover territorios climáticamente inteligentes, capaces de anticipar y gestionar los riesgos asociados al cambio climático, proteger sus fuentes de agua, fortalecer la disponibilidad y el acceso a alimentos y avanzar hacia una seguridad energética confiable y sostenible. La evaluación de los riesgos climáticos debe permitir determinar si fueron identificados oportunamente y si se adoptaron medidas adecuadas para prevenirlos o reducir sus efectos.
De esta manera, el control fiscal puede aportar una mirada más completa sobre el valor público, al establecer no solo cuánto se invirtió y qué obras se entregaron, sino también cómo esas decisiones contribuyen a proteger la vida, garantizar derechos, reducir vulnerabilidades y fortalecer la resiliencia de las comunidades y los territorios.
La tecnología también puede contribuir a mejorar la evaluación de la inversión pública. La integración de información presupuestal, contractual, ambiental y geográfica permitiría identificar inconsistencias y orientar verificaciones con mayor oportunidad. Los sistemas de información geográfica, las imágenes satelitales y las herramientas de análisis de datos pueden ayudar, por ejemplo, a contrastar los avances físicos reportados con los cambios observables en el territorio. También pueden facilitar la identificación de variaciones en las coberturas del suelo o de situaciones que ameriten una revisión técnica más detallada.
Las herramientas de inteligencia artificial podrían complementar estos procesos al reconocer patrones atípicos o señalar posibles riesgos en grandes volúmenes de información. Sin embargo, es importante mantener una premisa: una alerta tecnológica no demuestra por sí sola la existencia de una irregularidad ni permite atribuir responsabilidades. Los resultados deben ser contrastados por profesionales, con información confiable y procedimientos que garanticen la trazabilidad, la seguridad de los datos y el respeto por el debido proceso. La tecnología tiene sentido cuando fortalece el criterio técnico y mejora la calidad de las decisiones, no cuando pretende sustituirlos.
Otro aspecto fundamental es evaluar la inversión a lo largo de todo su ciclo. Desde la identificación de la necesidad, el proyecto debe partir de un diagnóstico serio del territorio. En su formulación, es necesario considerar la viabilidad financiera, social y ambiental; durante la contratación y la ejecución, debe verificarse el cumplimiento de las obligaciones y de los objetivos previstos; y, en la etapa de operación, es indispensable comprobar que los bienes y servicios entregados funcionan y producen los resultados esperados. La evaluación posterior, por su parte, debe permitir identificar logros, dificultades, impactos verificables y lecciones que puedan servir para mejorar futuras decisiones. Este enfoque favorece el aprendizaje institucional y la mejora continua, sin desconocer que la responsabilidad de administrar los recursos corresponde a las autoridades competentes.
La necesidad de fortalecer esta perspectiva es especialmente visible en los sectores de energía, hidrocarburos e infraestructura, donde las inversiones pueden tener una magnitud considerable y los riesgos ambientales y territoriales requieren una gestión rigurosa. Según las características de cada proyecto, es necesario examinar el cumplimiento de los permisos y compromisos ambientales, la protección de las fuentes hídricas, la prevención de contingencias, el manejo de residuos, la recuperación de las áreas intervenidas y la previsión de los costos de cierre cuando corresponda. También es importante contrastar la ejecución financiera con el avance físico y con los resultados previstos.
Una evaluación de esta naturaleza no pretende desestimular la inversión ni multiplicar trámites innecesarios. Busca, por el contrario, que los proyectos se formulen con mayor rigor, que sus riesgos se identifiquen a tiempo y que sus beneficios sean compatibles con las necesidades de las comunidades y las condiciones del territorio. Una inversión bien concebida no solo debe ser viable desde el punto de vista financiero; también debe considerar sus obligaciones, sus efectos y las condiciones necesarias para responder de manera responsable a los desafíos que enfrenta.
Llevar estas ideas a la práctica exige fortalecer las capacidades técnicas, mejorar la calidad de la información y promover la coordinación entre las instituciones que intervienen en la planeación, ejecución, vigilancia y evaluación de los proyectos. También requiere reconocer los límites de cada indicador. No todo cambio observado puede atribuirse a una inversión específica, y algunos beneficios ambientales solo pueden apreciarse después de periodos prolongados. Por ello, es necesario trabajar con líneas base, metas razonables y evidencia contrastable, dejando claro qué resultados pueden demostrarse y cuáles necesitan un seguimiento adicional.
Desde mi perspectiva, uno de los mayores aportes de esta transformación sería ayudar al Estado a aprender de sus inversiones y a proteger mejor aquello que pertenece a todos. Un control fiscal que incorpore criterios de sostenibilidad puede contribuir a identificar fallas oportunamente, mejorar la planeación, reconocer costos que no siempre aparecen en los análisis financieros y fortalecer la rendición de cuentas. También puede ayudar a que la ciudadanía tenga una visión más completa de la gestión pública: no solo cuánto se gastó, sino qué se consiguió con esos recursos, quiénes se beneficiaron y qué falta por resolver.
El valor público no puede resumirse en una sola cifra. Se refleja en la capacidad de las instituciones para responder a las necesidades colectivas, utilizar responsablemente los recursos, generar confianza, reducir brechas y proteger las condiciones ambientales de las que dependen la vida y el desarrollo. Evaluar una inversión exige, por tanto, integrar información financiera, jurídica, técnica, social y ambiental, sin olvidar que detrás de cada presupuesto hay personas, comunidades y territorios que esperan soluciones concretas.
Estoy convencida de que el futuro del control fiscal territorial pasa por conservar la solidez de la auditoría financiera y contractual y, al mismo tiempo, fortalecer la evaluación de los resultados y de su sostenibilidad. No se trata de reemplazar lo que ya funciona, sino de ampliar la mirada para comprender mejor qué producen las decisiones públicas y si sus beneficios pueden mantenerse. La prevención, la innovación tecnológica, la evaluación ambiental y la rendición de cuentas pueden complementarse para contribuir a una gestión más responsable y cercana a las necesidades de la ciudadanía.
Cada peso público representa una oportunidad para mejorar las condiciones de vida, cerrar brechas, proteger los ecosistemas y fortalecer los servicios esenciales. Cuando una inversión no cumple lo que se esperaba de ella, la pérdida no siempre se refleja de inmediato en las cuentas: también puede manifestarse en servicios deficientes, recursos naturales deteriorados, comunidades que continúan esperando soluciones o costos que deberán asumir las generaciones siguientes.
Por eso, considero que el gran desafío del control fiscal contemporáneo es contribuir a que los recursos públicos se traduzcan en resultados útiles y beneficios sostenibles. No basta con saber cuánto se ejecutó; también debemos preguntarnos qué cambió, a quién benefició la inversión, qué riesgos se lograron prevenir y qué condiciones existen para conservar sus resultados. La verdadera medida del éxito de un proyecto público no está únicamente en su cierre financiero, sino en su capacidad para responder a una necesidad real, demostrar sus beneficios y mantenerlos en el tiempo. Allí es donde el control fiscal puede dar un paso decisivo: de vigilar el gasto a contribuir, con rigor y responsabilidad, a la generación de valor público para las personas y los territorios.